战略性缩减G端存量 优化业务结构保增长
报告期内,公司坚定执行“做强C端做深B端优选G端”的经营策略,主动放弃低质量订单,导致G端业务收入同比下降2.65。这一调整虽然短期内影响了营收增速,但为高潜力业务释放了资源。
从细分赛道来看,AI开放平台生态持续繁荣,累计汇聚开发者1153万,其中大模型开发者达321.9万,同比增长111。智慧教育板块硬件表现强劲,智慧黑板销量同比增长超80,星火智能批阅机签约销售更是暴涨14倍。在企业级市场,AI大模型中标数量与中标金额稳居行业第一。C端消费者业务同样亮眼,AI眼镜新品首发即横扫三大电商平台智能眼镜销售额榜首,智能办公本海外销量同比增长超120。
高研发占比制约短期盈利 战略性亏损明显
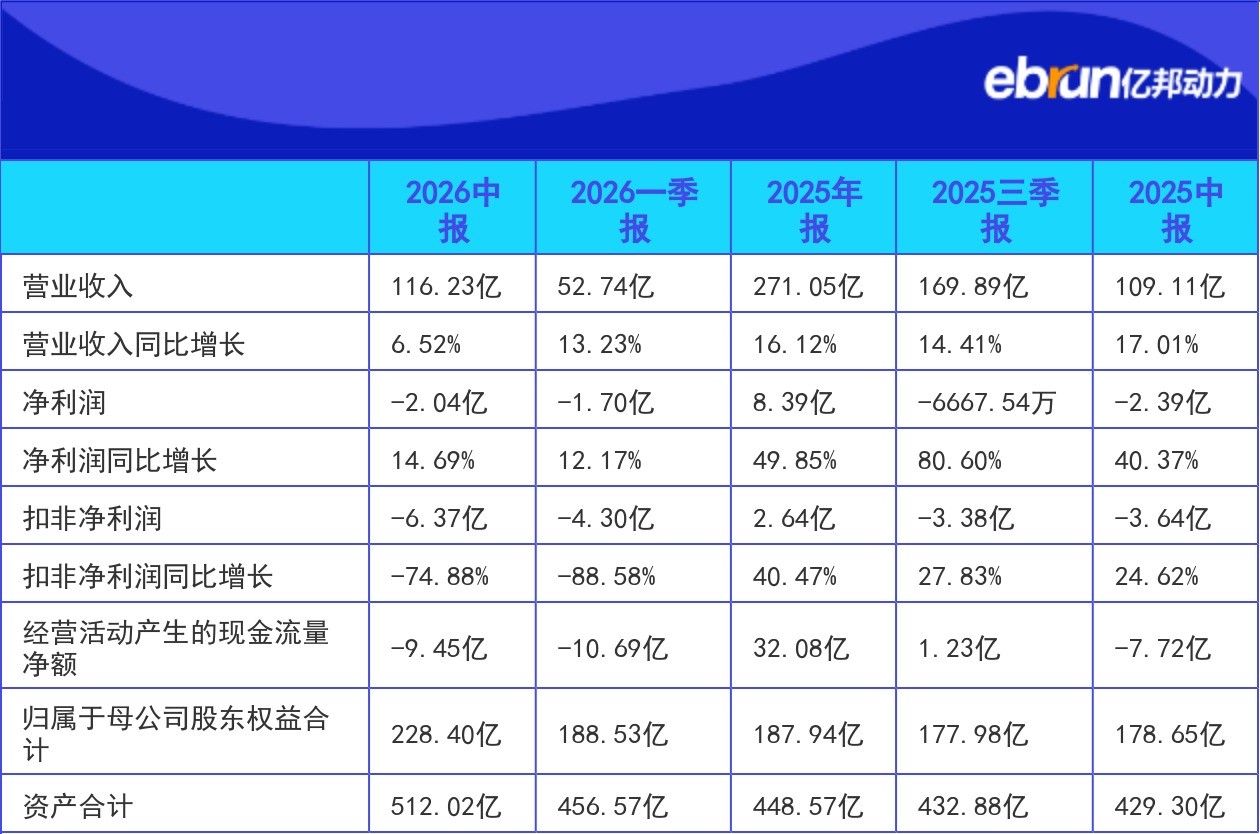
利润端的波动主要源于公司对未来的重仓投入。报告期内研发投入超过30亿元,同比增加超6亿元,占营业收入比重高达25.8,资金重点聚焦于大模型底座及核心技术迭代。此外,为了抢占市场,智能批阅机、影像云、AI眼镜等新品的推广以及海外业务拓展等战略性费用超过1亿元,直接导致当期扣非净亏损达到6.37亿元。
尽管投入巨大,但公司整体盈利能力仍呈现修复趋势,归母净亏损2.04亿元,同比实现14.69的减亏,亏损规模有效收窄。
回款与合同额双增长 经营性现金流环比改善
在营收调整期,公司的经营质量显著提升,报告期内销售回款总额达到118.96亿元,同比增加超15亿元,合同额同比提升27。这表明公司在客户选择和议价能力上有所增强。
现金流方面呈现出明显的季度向好特征,第二季度单季经营性现金流净额已实现转正。虽然受研发及战略投入前置影响,上半年整体经营活动现金净流出9.45亿元,较2025年同期净流出规模扩大1.73亿元,但回款力度的加大和二季度现金流转正,为后续的持续投入提供了坚实的资金保障。