8月24日,中国支付清算协会在央行指导下发布《智能体支付应用自律公约》,首次明确提出建立“了解你的智能体”(KYA)机制,并对智能体支付的授权边界及交易限额做出规定。这一监管举措标志着AI支付已脱离概念阶段,正式纳入金融合规体系。当大模型的核心能力从“内容生成”转向“任务执行”,行业面临的核心命题便聚焦于交易主导权的争夺:谁来定义AI的钱包?
这正是支付宝、微信、京东及银联等头部玩家共同角逐的新高地。各方的战略意图非常明确:让智能体接管交易链路中的执行环节,用户仅负责需求下达与最终授权,AI负责全流程的操作闭环。随着公众对AI资金额度、授权机制及错误追责等议题的关注度提升,AI支付已成为支付基础设施中不可忽视的真实变量。
01 巨头围猎AI支付,交易链路话语权争夺战
2024年,Stripe率先推出面向AI Agent的支付工具,验证了智能体驱动交易闭环的可行性。国内市场随即响应,支付宝、微信、京东、银联等巨头纷纷入场。
早在2023年下半年,蚂蚁集团便已启动AI支付布局。2024年9月,支付宝推出独立AI生活管家“支小宝”,主打对话式交互服务。在演示案例中,用户发出“来杯冰美式”的指令,AI即可自动完成比价、下单并调起支付确认页面。这是当前AI支付的典型范式:AI作为代理人执行交易,但资金动用仍受限于用户授权。据支付宝内部人士透露,AI支付订单量在过去两个月增长了2亿,预计未来两个月将突破10亿,这一数据反映了业务增长的迫切性。
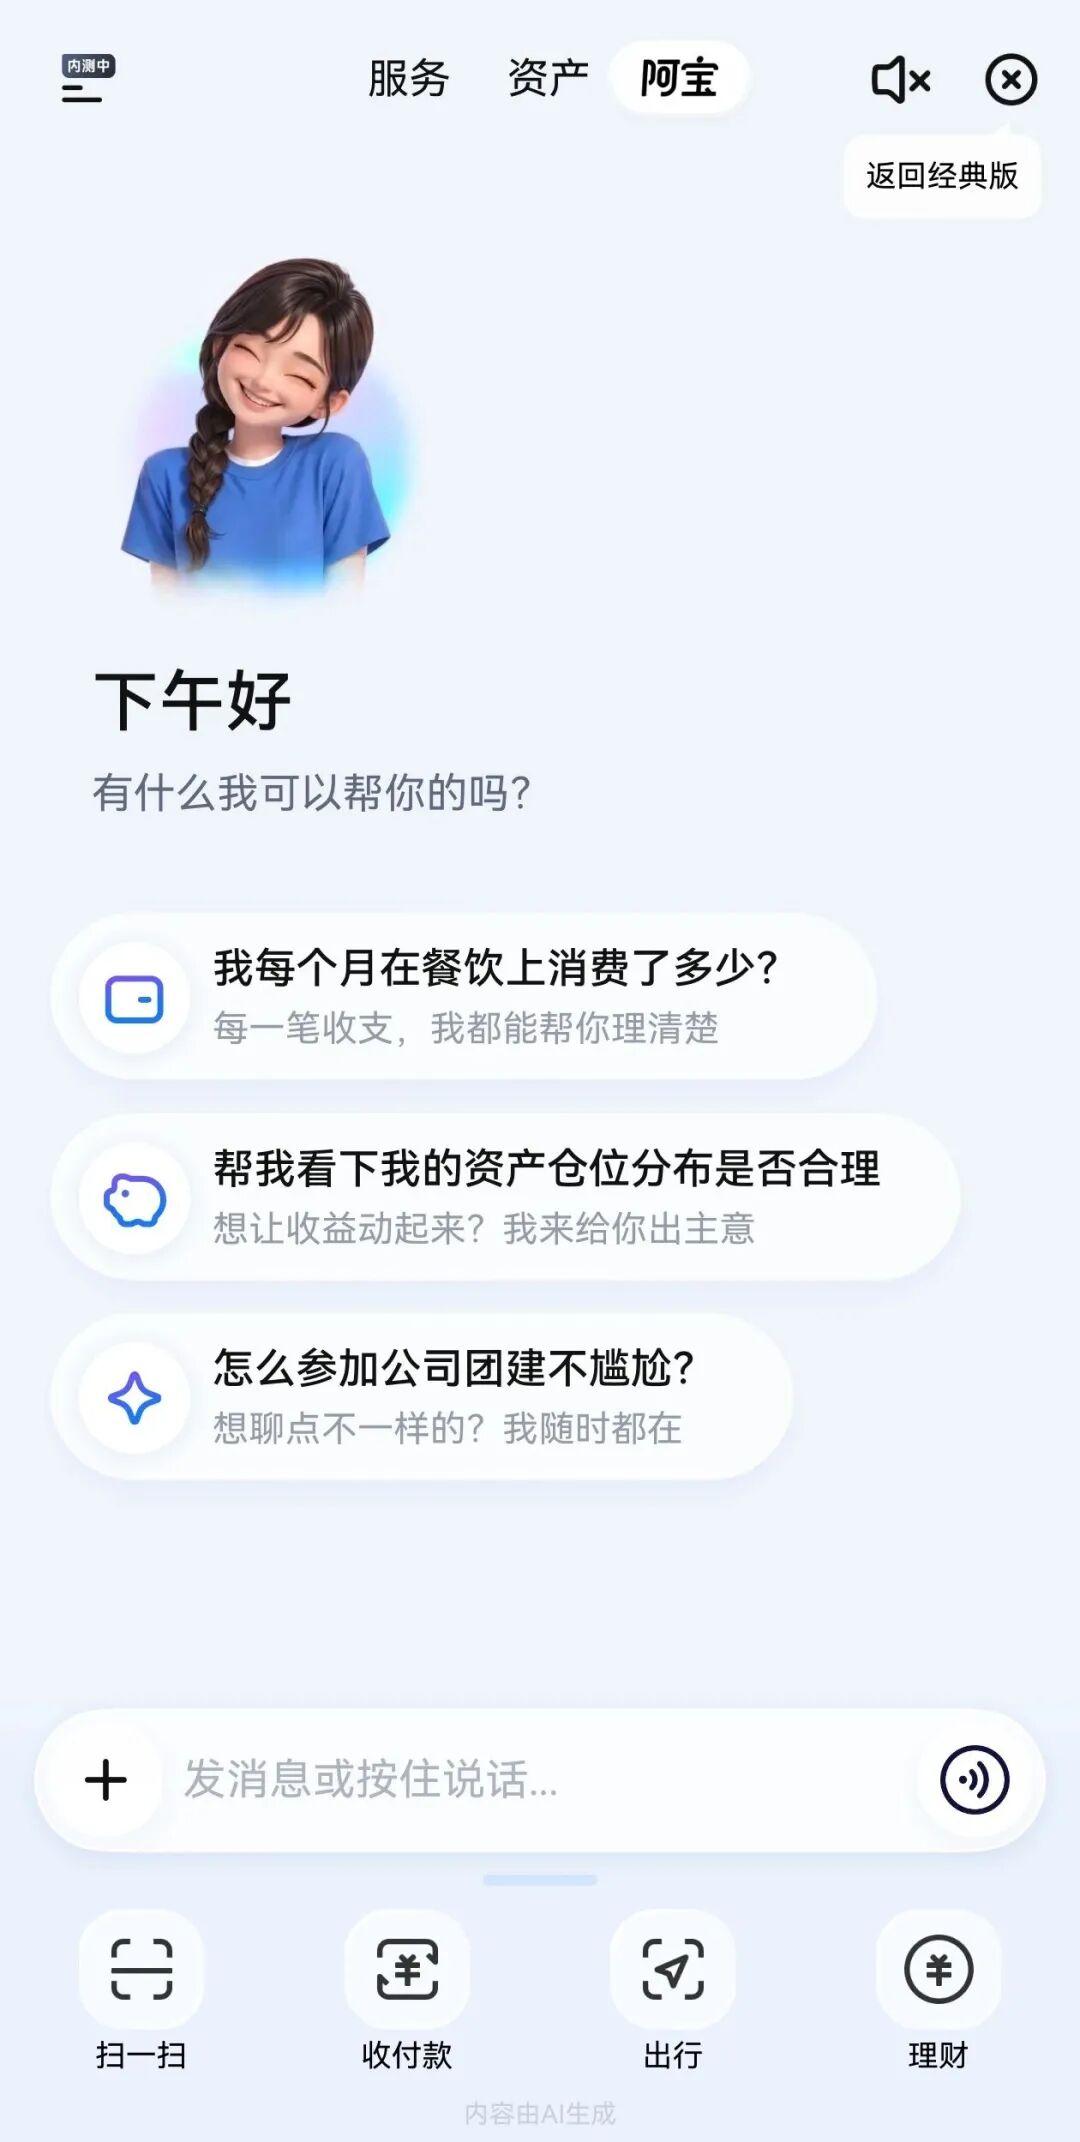
同年6月,支付宝进行大规模App改版,上线智能助手“阿宝”,此次调整被外界视为支付宝二十年来的最大架构迭代。虽然官方试图将AI能力深度整合,但用户反馈显示,单纯的界面改造并未完全激发市场热情,AI不应仅是App内的附加模块。
相比之下,微信支付采取了更为内敛的策略。在支付宝内测“阿宝”后,微信随即推出“AI专属卡”,该卡内嵌于零钱体系,支持AI在设定额度内代付,并联动WorkBuddy开放接口,首批接入滴滴、京东、美团等生态。京东则避开了C端流量之争,转而从协议标准与B端场景切入,重点解决智能体身份认证、授权分级及交易审计等问题。银联则聚焦园区餐饮预定、云缴费等具体场景,实现“对话即交易”,但底层清算仍依赖银联网络且需用户逐笔确认。
尽管各家路径差异明显,但战略目标高度一致:争夺智能体默认调用的支付入口。在AI重构的交易链路中,掌握支付工具便意味着掌握了商业流量的分发权。
02 交互式微,支付工具演进至无感时代
支付行业的每一次跃迁,本质上都在致力于降低用户的交易门槛。回溯2003年,淘宝网通过一笔700元的二手相机交易,首创担保支付模式,解决了线上交易的信任痛点。2004年,支付宝构建独立账户体系,2010年快捷支付上线,单日绑卡量一度突破百万,奠定了庞大的用户基础。
2014年春节,微信通过“红包”产品实现了用户规模的爆发式增长,一周内完成了支付宝八年的用户积累。这一战不仅打破了支付宝的垄断优势,也迫使双方将竞争延伸至打车、外卖、线下零售等高频场景。随着补贴战的退潮,双方转向生态建设:支付宝强化金融与本地生活服务,微信则依托社交生态构建支付闭环。经过十余年博弈,双寡头格局趋于稳定,市场份额合计超过90%。
在此之后,支付形态持续迭代。从PC时代的网银U盾,到移动时代的扫码支付,再到刷脸、刷掌等生物识别技术,交互门槛不断降低。2024年6月,支付宝“碰一下”功能完成首笔交易,用户数迅速突破4亿,展现了物理交互的便捷性。如今,战场正从“指尖”转向“嘴边”,尽管目前的AI支付仍是对传统流程的封装,尚未实现颠覆性变革,但这往往是产业升级的必经前夜。
03 AI重构支付体验,多感官交互成想象空间
目前的AI支付落地场景主要集中在点餐、缴费、打车等浅层需求,用户指令通过AI辅助执行,但仍需人工确认。这种“看似无用的迭代”类似于扫码支付初期面临的质疑,随着场景渗透与习惯迁移,其价值将逐步显现。
支付宝概念片展示了下一代支付的逻辑:扫码支付将退居次席,多感官无感支付将成为主流。在常态场景之外,“碰一下”技术将依托手机、手表等穿戴设备普及;在视觉层面,智能眼镜可识别收款码或设备,通过语音确认金额完成扣款。这种交互方式彻底解放了双手,使得骑行、搬运等场景下的支付变得顺畅,摆脱了对手机屏幕的依赖。
行业共识在于,虽然技术成熟度与监管细则尚处早期,距离规模化普及仍有距离,但支付形态的无感化与智能化已是大势所趋。对于电商从业者而言,这意味着未来交易入口将更加分散且隐形,服务接入的能力将直接决定商业机会的获取。
04 合规与风控并重,支付宝的AI突围战
支付宝的发展历程始终伴随着对监管、银行与商户三方利益的平衡。早期,第三方支付通过“全额赔付”建立信任,2011年获得首批支付牌照完成合规化。随着业务向理财、信贷等金融领域纵深扩张,支付宝与银行的关系趋于复杂,监管边界也随之收紧。2020年蚂蚁集团IPO暂缓及后续整改,为金融创新划定了清晰的红线。
AI的引入为交易链路增添了新的不确定性。传统的用户主动点击支付,转变为AI代为判断与执行。如何设定AI的支出额度、界定二次确认场景、明确误判或越权支付的责任归属,均是亟待解决的难题。
然而,在互联网存量竞争加剧的当下,平台增长逻辑已从“留存用户”转向“完成任务”。支付宝必须加速AI支付布局,以免在新的业态中丧失优势。其核心挑战在于:既要补齐风控、隐私保护及授权分级等短板,建立用户对AI管钱的信任;又要确保创新严格在监管框架内运行。面对微信、京东等竞争对手的围追堵截,如何将短期先发优势转化为长期生态壁垒,仍是支付宝需要攻克的课题。AI支付的风口已至,但行业的成熟仍需时日。
智能体支付公约出台!谁来掌管AI的钱包
本文核心介绍了AI支付从概念落地到实际应用的最新进展,监管出台了相关规范,普通读者可以了解这些重点信息和实操相关内容。 1.核心事件:8月24日,中国支付清算协会在央行指导下发布《智能体支付应用自律公约》,首次提出“了解你的智能体”KYA机制,要求明确AI支付授权边界,通过交易限额保障资金安全,监管已经开始为AI支付立规矩。 2.目前可体验的AI支付服务:国内支付宝推出支小宝、阿宝,微信推出AI专属卡,银联推出AI点餐缴费等产品,已经覆盖点外卖、叫车、点餐、查账单、日常缴费等多个日常场景。 3.实操安全提示:当前所有AI支付都需要用户最终确认授权,AI只负责完成搜索比价下单等流程,资金支出始终在用户授权可控范围内,不用过度担心资金安全问题。
【价美丽平台】致力于为淘宝、京东、拼多多等商家提供推广服务,助力店铺实现快速起店、精准测品,高效解决店铺运营难题,加速店铺成长,轻松打开市场!