9月15日,敷尔佳官宣其首款三类医疗器械产品“敷尔佳花季动能素”将于今年10月面世,标志着其正式进军医美注射赛道。该产品直击成人皮肤干燥与肤色暗沉等核心痛点。
巨头同频共振,9月12日贝泰妮宣告首款自研三类医疗器械获批,同样锚定医美注射赛道。其获批产品为“注射用透明质酸钠溶液”(型号:BTN001),即市场通识的“水光针”。
而巨子生物的落子更为前置,早在6月9日,其III类械字号新品——重组Ⅰ型α1亚型胶原蛋白(即“可丽金芯生753胶原针”)便已正式推向市场,完成首款医美注射类III类医疗器械的占位。
透视上述三家企业,业务架构呈现高度同构:主营业务均覆盖护肤品与医疗器械双线,且械字号产品长期以二类敷料为重心。2026年,此三者集体自轻量敷料跨入严监管的注射赛道,背后折射出深刻的品类迭代考量。
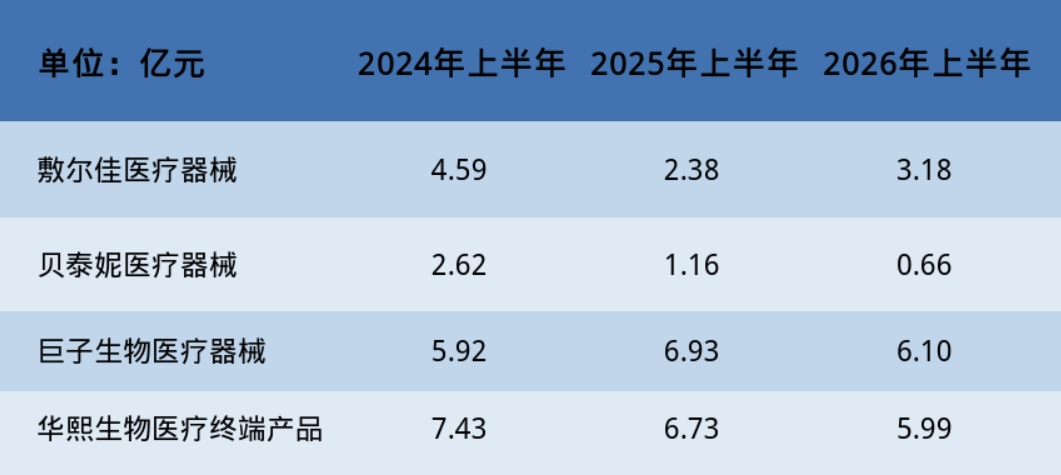
财务指标直观映射了迭代的紧迫性。近三年间,三家企业的医疗器械营收均遭遇不同程度的阵痛。2025年上半年,敷尔佳与贝泰妮的械类营收同比近乎腰斩;步入2026年上半年,敷尔佳同比虽现回暖迹象,贝泰妮却延续下行走势,巨子生物功效性护肤品营收亦同比微降4.52%。
剥离械字号板块审视护肤大盘,其基本面实则相对坚挺。2024年上半年至2026年上半年,敷尔佳化妆品营收从4.81亿元劲增至8.39亿元,近乎翻倍;同期贝泰妮护肤品业务虽历经波动,但营收基本稳固在20亿元量级;巨子生物功效性护肤品2026年上半年斩获23.01亿元,对比2024年同期的19.4亿元仍呈增势。
交叉比对可见,医美注射产品的战略权重并非整体盘面的“救世主”,而是重塑械字号板块活力的关键引擎。三巨头原主力的医用敷料品类,已沦为价格战重灾区,海量竞品涌入致使利润空间遭遇持续性挤兑。
雪上加霜的是合规环境的剧变。今年5月,监管部门下发新规,严令各地于9月底前构筑定点零售药店医保个账支付白名单机制。医用敷料等械字号“马甲产品”被明令剔除出医保个人账户支付范畴,进一步斩断存量依赖。
同赛道华熙生物的演进轨迹,则为这一转型逻辑提供了实证锚点。在护肤品营收连年承压的语境下,医疗终端产品正挑起增长大梁。据其2026年半年报,原料业务营收6.38亿元,微增1.87%;皮肤科学创新转化业务营收4.48亿元,骤降50.91%;医疗终端产品营收5.99亿元,同比下降10.99%。
在此结构性阵痛中,医美注射类产品跃升为华熙生物2026年上半年的核心增量场。回溯2025年,华熙旗下“润百颜玻玻”与“润致缇透”两款水光针获批。2026年半年报显示,其美塑类产品销售约298万支,同比激增超150%,该爆发主要由上述两款产品驱动,其中“润致缇透”上市未满一载,销售规模已逼近亿元。
品类进阶的背后,是底层技术叙事的升维。ECM(细胞外基质)失调已被顶刊《Cell》纳入14大细胞衰老标志物,作为真皮层核心架构,其本质是细胞赖以生存的“土壤”。基于此,华熙旗下润百颜已率先将品牌占位拔高为“ECM科技护肤领导者”。
这种向深层基质干预的范式迁移,在贝泰妮与巨子生物的新品逻辑中亦得印证。贝泰妮强调,透明质酸钠乃人体真皮细胞外基质(ECM)的关键组分;巨子生物则指出,可丽金芯生753胶原针不仅能直接外源性补充Ⅰ型胶原蛋白,更可诱导内源性胶原(如Ⅰ、Ⅲ、Ⅳ、Ⅶ型)合成,系统性改善ECM微环境。
行业变革仍在深化,持续追踪前瞻动态方能精准研判趋势,获取更多深度拆解与情报洞察,敬请扫码锁定作者专属通道。
本文首发于 官方网站
三类械成必答题?敷尔佳 贝泰妮 巨子生物布局医美注射赛道
这篇文章梳理了大众熟知的多个护肤、医用敷料品牌集中入局医美注射赛道的核心信息,和日常医美消费、护肤产品选择直接相关。 1. 敷尔佳、贝泰妮、巨子生物都将推出各自首款三类医美注射产品:敷尔佳的“花季动能素”10月上市,主打改善成人皮肤干燥、暗沉;贝泰妮自研的“注射用透明质酸钠溶液”也就是俗称的水光针,刚完成三类械获批;巨子生物的“可丽金芯生753胶原针”已经正式上市。 2. 这些品牌扎堆布局注射类医美产品,核心原因是原来主打的医用敷料品类已经陷入价格战利润变薄,加上今年9月底医保个账支付白名单落地后,医用敷料这类产品不能再刷医保个人账户,原有业务营收波动大,需要寻找新的增长点。 3. 当前新推出的这类注射产品普遍主打改善真皮层ECM微环境的功效,有权威学术研究支撑,大家选择相关医美项目时,优先认准正规三类械资质产品,避开不合规的水货、假货。
【价美丽平台】致力于为淘宝、京东、拼多多等商家提供推广服务,助力店铺实现快速起店、精准测品,高效解决店铺运营难题,加速店铺成长,轻松打开市场!