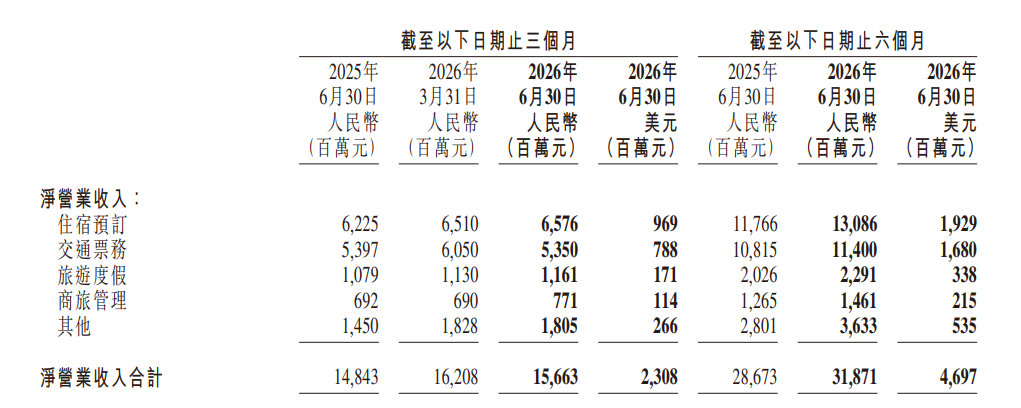
在高油价与地缘博弈的宏观逆风下,合规重置成为平台型企业的必修课。携程2026年Q2账面净营收157亿元,同比微增6%而环比回落3%。这一横盘态势不仅是外部周期性波动的直接映射,更折射出企业在行业标准迭代期主动重构合规框架的短期阵痛。
拆解四大业务线,国内出行大盘的疲态与细分场景的韧性并存。核心底盘住宿预订进账66亿元,同环比分别上扬6%与1%,其增长势能已被反垄断合规罚款部分吸收;交通票务录得54亿元,同环比双降(-1%、-12%),成为唯一萎缩板块,宏观阻力对大交通业务的拖累确凿;旅游度假凭借假日刚性需求支撑,12亿元营收对应8%同比增幅;商旅管理则以11%同比、12%环比的增速领跑全场,实现7.71亿元收入,彰显企业端差旅消费的强抗周期能力。
因遭遇国家市监总局52亿元反垄断重罚,Q2一般及行政开支同比暴涨477%,占营收比重飙至40%,直接导致账面净亏损24亿元(去年同期净利49亿)。然而透视真实经营质地,若剔除该一次性罚单,经调整净利润达27亿元,一般及行政费用率则回归常态至7%,底层盈利模型依然稳健。
当本土流量红利见顶,第二增长曲线的破局关键系于出海纵深。
Q2期间,携程海外平台收入同比增速突破50%,入境游业务在极高基数上延续高双位数攀升。从区域贡献看,亚太盘构筑了核心增量底座,而欧美市场则依托低基数效应释放出更强的爆发力。
需求侧的暖流已切实拉动供给侧的结构性重塑。上半年,承接海外入池订单的酒店规模扩至11.8万家,尤为关键的是,三线及以下城市的入境订单承接增速远甩开平台大盘。国际客流正打破一线枢纽的物理结界,向更广阔的下沉域蔓延。
梁建章重申G2(全球化与高质量)战略定力,并指明自研AI是提效旅客全链路体验、催化G2落地的关键引擎。孙洁则进一步拆解结构性动能,强调入境游与G2G(全球对全球)业务是长期基本盘,平台产品图谱将持续向泛旅游与生活方式延展。
截至2026年6月末,携程持有的现金及等价物、受限资金、短投及定期存款与理财余额高达1005亿元,构筑了抵御不确定性的深厚安全垫。
亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。
本文首发于 官方网站
点击查看全文