中国连锁经营协会预测,2030年国内零售自有品牌占比有望触及20%-30%。对标欧洲38.8%与美国21.3%的渗透率,当前仅8%的中国市场蕴含着巨大的转移红利。
《拐点已至:2026中国自有品牌发展报告》显示,高达40%的受访消费者明确表达了购买意愿。这场以自营化为核心的变革,正成为中国零售下一个十年的确定性趋势。
从商品销售者向选品、研发、品控及履约环节的深度介入,已不再是可选项。零售商正逐步掌握商品定义与供应链组织的绝对话语权。
01 效率革命:重塑零供利益分配
当下的自营变革,核心在于重构零售商与工厂的利益分配机制。这并非赚快钱的生意,而是一场深度的效率革命。
过去依赖压价和通道费赚取差价的模式已被摒弃。新自营的逻辑,是剔除进场费、营销费等流通成本,将资源倾注于产品本身,依靠效率与信任实现长期盈利。
中国连锁经营协会报告指出,自有品牌能显著压缩分销与营销费用,即便增加生产端的品质投入,终端售价依然具备下降空间。
这种效率提升源于两端的协同:
一端是确定性订单驱动的工厂升级。君乐宝与小象超市基于消费数据反向定制产品规格与口味,降低了生产不确定性,摊薄了成本。
另一端是流通环节的极致压缩。开市客将工厂标准托盘直接推入卖场,免去拆箱上架;朴朴超市通过短链路将鲜啤周转控制在10天以内。
零售商与工厂重新梳理研发、生产与品控流程,将原本耗费在渠道营销上的成本,转化为更具竞争力的价格与品质。
然而,深潜供应链也意味着零售商必须独自承担库存、损耗、滞销与品控的全部风险。这种新自营模式考验的是战略定力与长期主义。
底层能力的建设,注定是慢功夫。
02 演进路径:从贴牌生产到产业链深潜
回溯中国现代零售的三十年,自营化经历了三次显著迭代,其本质是对零售常识的逐步回归。
第一波浪潮起于2004年前后。家乐福、沃尔玛等密集推出自有品牌,品类集中在垃圾袋、纸巾等日用品。此时的定位多为「大牌平替」,依赖贴牌生产与低价策略。
这种为了自有而自有的模式,导致商品有「自有」而无「品牌」,沦为渠道为王的附庸。
2017年,自营进入第二阶段,大单品时代开启。消费升级背景下,瑞士卷等同于山姆、草莓盒子蛋糕等同盒马,自有品牌不再强调低价,而是以核心品类建立心智。
2022年前后,自营步入第三阶段——深入产业链。存量竞争下,消费者既要品质又要省钱省心。
传统商超的「二房东」模式走到尽头,步步高、永辉等开启「胖改」,永辉计划三年孵化100个亿元级单品,沃尔玛精简SKU并向沃集鲜倾斜资源。
互联网平台的入局加速了这一进程。
2024年至2026年,即时零售向非餐渗透,七鲜自有品牌SKU突破800个,盒马占比超35%,叮咚买菜成立「自有品牌战略委员会」集中发力。
当前的零售商不再追求单纯的数量扩张,而是围绕目标人群反向驱动供应链,系统化开发差异化商品,强化对本地库存、前置仓和履约体验的整体把控。
从商超到平台,最终都指向同一个结果:从交易场所的提供者,蜕变为商品定义与供应链组织的深度参与者。
03 货架重构:自营品牌接管黄金陈列位
效率革命与产业链深潜的结果,直接体现在线下流量的重构上。近年来,食品生鲜赛道的现象级爆品,几乎被商超自营品牌包揽。
山姆Member's Mark瑞士卷年销破10亿元,胖东来精酿啤酒斩获5亿元,盒马草莓盒子蛋糕突破1亿元,美团歪马送酒的自有精酿更是在2026年世界啤酒大奖赛中获评「风格世界最佳」。
爆品的聚集并非偶然。步入当下的超市,最直观的感受是陈列逻辑的颠覆。
入口及烘焙生鲜等高频复购区,已被印着沃集鲜、DL、盒马工坊的自有商品占据。曾经铺满货架的宝洁、雀巢等传统大牌,陈列面积大幅缩水,退居边角。黄金货架的易主,折射出渠道话语权的转移。
贝恩公司的调研印证了这一趋势。2025年,山姆、开市客、盒马的自有品牌占比分别达到38%、41%和35%,奥乐齐更是高达九成。
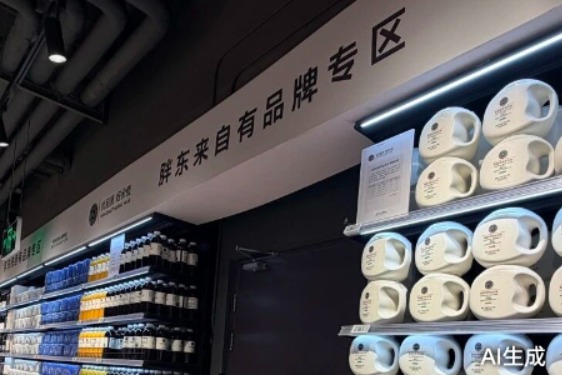
胖东来2025年自有品牌营收达64亿元,三年激增85倍,总销售占比30%;麦德龙C端销售中自有品牌占30%;叮咚买菜也已突破20%。
曾经作为会员店及硬折扣业态专属王牌的自有品牌,如今已是头部零售商的集体必修课。
行业数据显示,2025年全国商超自有品牌销售额突破3800亿元,占整体零售规模的9.2%,同比增长17%。其增速远超传统品牌。
驱动这一趋势的,一是经济换挡期消费者趋于理性,难以忍受品牌溢价;二是国内供应链产能过剩。2019年至2026年一季度,食品制造业产能利用率下降2.7%,工厂在内卷下甚至愿意接受10%的极低毛利与零售商合作。
规模优势与过剩产能的结合,让商超「自研」成为质价比的代名词。自研爆品直接带动了线下人气的回归,沃尔玛、七鲜等新店重现排队盛况。
自营已不再是少数业态的差异化武器,而是零售企业跨入下一阶段竞争的基础门槛。
04 终局推演:不可逆的市场转移
这场自营浪潮的发端,可追溯至2017年德国硬折扣超市在美国的「东征」。奥乐齐以低于传统大牌50%的价格推出品质不输一线的独家商品,打破了自有品牌「廉价低质」的刻板印象。
由此,美国零售业被迫卷入军备竞赛。沃尔玛的自有品牌占比从10%-15%激增至25%-30%。至2025年,美国自有品牌制造商协会统计显示,每四件日用品中便有一件出自超市自有品牌,这被视为消费者的「精明」之举。
如今,相似的一幕正在中国上演。经历大卖场、电商、新零售等多轮浪潮后,「自营化」已成为必然趋势,这是一场永久性的市场转移。
今年6月以来,商务部等部门密集出台政策,鼓励零售主体开发自有品牌,意在通过实惠与品质激发社会消费活力。
对标全球零售巨头的体量,开市客Kirkland年营收860-900亿美元,超越宝洁、可口可乐等传统快消巨头;克罗格自有品牌年销售额超300亿美元。
对国内电商与零售从业者而言,自营已非单纯的增量业务选项,而是决定其能否留在牌桌上的基础能力。眼下的行业集体补课,正是零售业迈向新一轮商品与供应链竞争的序章。
点击查看全文