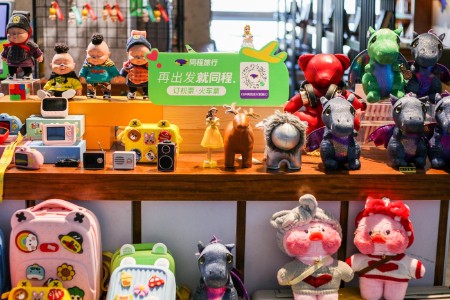
电商发展至今,线下实体并未消亡,而是正在经历深刻的功能重构。从单纯的交易终端,演变为集品牌展示、沉浸体验与多渠道触点于一体的复合空间,这一趋势在玩具及潮玩品类中尤为显著。那些曾被视为被电商颠覆的巨头,正以全新形态重返核心商圈。
实体价值链的全面重构
回溯2018年,传统大型卖场模式的崩塌曾让行业看衰实体零售。彼时因亚马逊、沃尔玛等竞品的价格与渠道挤压,加之沉重的门店网络与债务负担,玩具“反”斗城清算约735家门店。然而经过八年的试错与重组,该品牌不仅未成为历史,更宣布于2026年新增120家独立门店,使全美独立门店总数恢复至160家。
这一复活绝非传统大店模式的复刻。在Tru Kids与WHP Global的先后主导下,其新店不仅引入创作工坊、糖果角与咖啡厅,更将乐高、宝可梦、风火轮及Kpop猎魔女团等热门IP锁定在核心陈列区。从“大而全”的玩具仓库,转变为强调体验、收藏与社交属性的新型集合店,其底层逻辑已彻底向品牌展示与触达入口迁移。
这种重构伴随着销售网络的差异化分工。2021年起,品牌依托合作方网络逐步建立触点:线上由梅西百货电商体系承接交易;线下从400多家梅西百货店中店起步,以1000至1万平方英尺的空间配置互动展示台与拍照装置,实现规模化触达。随后借Go!Retail Group拓展旗舰店与机场场景,直至时机成熟才重建独立门店,一张各司其职的复合网络就此成型。
从单点卖货到全域协同
过去的线下门店追求自主拥有的“大而全”网络,如今则是先借力合作方网络实现触达,待时机成熟再拿回主动权。
这标志着单一渠道零售已向“商品+内容+体验+多渠道网络”的复合体跃迁。
在这张网络中,独立店锚定品牌与深度体验,店中店负责高频触达,线上完成闭环履约,机场捕捉即时消费,旗舰店与工坊则成为内容与IP的连接器。
以乐高为例,尽管其数字化能力已相当成熟,但截至2026年上半年,其全球品牌门店仍扩张至1106家,并在2025年财报中录得创纪录的访问量与满意度。
其实体店承担的功能早已超越交易本身。以旗舰店内的个性化马赛克相片积木套装定制机为例,各类门店兼具定制、拼搭与主题展示功能,化身为品牌展示厅、体验中心与销售空间的混合体。
线下零售的“功能迁移”
美国玩具“反”斗城的转型并非孤例。近年来,一批看似最易被互联网替代的业态,都在重新投资线下,探索实体空间的崭新使命。
▌乐高:将门店打造成“品牌媒体”
这一逻辑在乐高的财报中得到了直接印证。其线下门店及线上门户迎来了创纪录的访问量与历史最高满意度。
乐高门店之所以不可替代,是因为其承担的功能本就不止成交。通过个性化马赛克相片积木套装定制机等互动项目,门店兼具定制、拼搭和主题装置功能。
▌FAO Schwarz:提供“过程参与感”
这个拥有160多年历史的玩具品牌,现于纽约洛克菲勒中心的旗舰店仍维持三层空间提供一流沉浸式体验。
2026年,它进入美国高档连锁百货诺德斯特龙门店,以名为“珠宝盒”的店中店形式扩张;其中部分门店提供定制包包、娃娃等个性化体验活动。
与玩具“反”斗城扩张同期,该品牌首次在亚马逊开设官方旗舰店。拥有著名线下体验的百年老牌,一边扩大线下触达,一边拥抱线上巨头。这表明当今实体零售不再与电商对抗,而是携手前行。
▌沃尔玛:门店与电商互为补充
如果说前述案例属于“体验型零售”,沃尔玛则代表另一种完全不同的答案。
2026年,其计划改造超650家门店并新开约20家;改造包括更宽通道和扩充商品组合。其当日达服务覆盖约95%美国居民,三小时内完成配送。它让实体店同时承担探索、购物、取货、配送及数字触点,表明线下门店能互为补充。
▌泡泡玛特:IP体验与流量入口
如果说前面的案例是在“改造传统零售”,以泡泡玛特为代表的潮玩零售店走的是完全颠覆传统的逻辑:它从一开始就没把门店只当销售终端,而是当成IP体验场和社群入口。
这意味着,门店功能不是简单陈列,而是让IP被看见、触摸、拍摄和分享。用随机性和社群感将到店变成内容事件,通过社交和线上交易导回流量,形成“IP—体验—社群—传播—复购”闭环,这也是集换卡与兴趣消费推动线下复苏的核心。
尽管各渠道表现逻辑不同,但底层一致:实体零售正经历“功能迁移”,从单一交易向品牌展示、体验探索与即时服务转移。
因此,具备体验、IP、社交、即时性与服务标签的线下网络,正重获增长空间。玩具品类,恰恰为这一全行业演进提供了最敏锐的验证样本。
点击查看全文