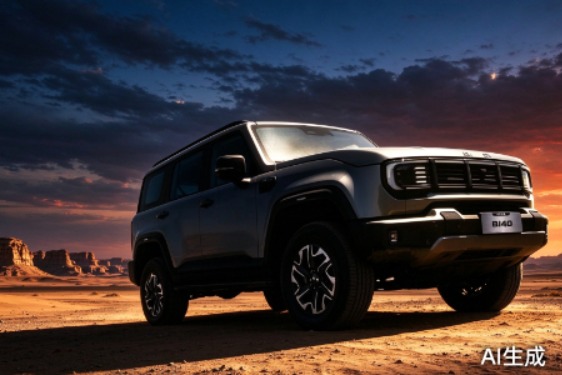
一个新SKU,正在同时承受品牌向上突围与母公司大盘利润修复的双重考验。
8月25日,泰钽700正式推向市场。产品标价27.98万至37.98万元,限时焕新价下调至24.98万至34.98万元。相比前期29.98万元的起售价,实际入手门槛下探近5万元。
价格让利迅速触达市场反馈:官方数据显示,泰钽700预售订单破万,上市48小时新增订单6859辆。
但流量转化尚未形成最终定局。
目前,官方仍未释放泰钽700面向C端用户的累计交付量、终端上险量及退单率。已知信息是该车型在8月底完成了首批B端大客户交付。这表明产品走通了从发布到履约的首个链路,但“破万”的蓄水池能转化出多少真实大盘销量,仍待周期检验。
更关键的是,泰钽登场之时,北京越野虽保持增势,但其母体北京汽车正陷入营收、毛利及现金流全面收缩的困局。在一个早已挤满头部竞品的存量博弈场中,泰钽700既要从零搭建一个高端品牌溢价,又必须向财务大盘证明其盈利转化效率。
这场押注高端越野的战役,序幕才刚刚拉开。
01 流量泡沫之下,定价率先妥协
在高度内卷的汽车消费场域中,泰钽并非北京越野原有产品线的一次简单迭代,而是针对新能源越野细分市场重构的品牌增量。
2026年7月,泰钽品牌正式发布,首发车型泰钽700于次月上市。
从品牌矩阵看,北京越野实施分层打法:BJ系列稳住基盘销量,星钽切入主流方盒子赛道,泰钽则上探高客单价区间,重塑豪华、智能化标签。
过去,北京越野的品牌心智强依赖于BJ40等车型,长板在于机械素质与越野基因,但在新能源、高阶智驾与豪华体验上,存在明显的认知短板。
泰钽的核心策略,是将自身的底盘积淀与头部供应链(华为、宁德时代)进行深度捆绑。
传统硬派越野的转化门槛极高,核心卖点聚焦于机械四驱与通过性,受众极窄。对大众消费者而言,价格与操控成本均不够友好。
随着新能源渗透加速,用户需求边界被强行拓宽:既要求差速锁与非承载式车身,又追求低能耗、长续航、高阶智驾与座舱舒适度;既要荒野穿行,又要兼顾城市代步。
作为后发者的泰钽700,在缺乏先发红利的情况下,必须更精准地切中复合需求。
官方数据显示,其搭载1.5T增程与双电机四驱,综合功率391千瓦,配备49.4千瓦时宁德时代三元锂电池,CLTC纯电续航220公里,综合续航1340公里。同时保留非承载式车身与前后差速锁,守住硬派底色。
这一组合意味着,华为提供智驾标签,宁德时代背书三电系统,北京越野贡献底盘机械力。
强强联手能缩短市场教育周期,但无法直接构筑技术护城河。
如今,头部电池与高阶智驾已成为中高端车型的“标品配置”。引入顶级供应商能迅速补齐技术拼图,却也推高了BOM成本,导致产品趋于同质化。
行业观察者指出,兼顾城市场景的越野车型,底盘调校并非参数堆砌,而是多路况的动态平衡:非铺装路面考验悬架行程与刚度,城市道路则需抑制转向迟滞与制动点头。
在新能源越野的配置内卷中,耐久性与全生命周期持有成本才是底层逻辑。
越野场景的终极考验是持续输出能力而非瞬时报值。长爬坡、低速脱困等极端工况,会对电机、电池及热管理产生复合负荷。
泰钽700公布的馈电油耗为8.4升/百公里,但在亏电、重载等极限工况下的真实能耗与动力衰减,仍需海量用户数据支撑。对于整备质量近3吨的车身,低电量下增程器的能量覆盖能力,直接决定长途穿越的可靠性。
抛开产品逻辑,泰钽700从预售到上市的定价博弈更具看点。
起售价由29.98万下探至24.98万,相当于在上市节点主动让渡5万元的价格空间。
对缺乏用户沉淀的新品牌,这能降低决策门槛,快速蓄水订单;但对志在高端的品牌,过度依赖价格杠杆必然反噬溢价能力。
高端溢价需建立在价格体系、体验与心智的共振之上。泰钽700已验证了“配置+价格”的引流能力,下一步需验证高配版本的转化率、价格盘的稳定性以及订单的交付兑现。
在汽车零售链路中,发布会订单与终端实销之间存在退订、持币观望与竞品拦截等漏斗损耗。没有真实的上险量支撑,“破万”仅是起点,爆款属性仍需时间沉淀。
02 品牌向上突围,大盘利润向下
剥开泰钽品牌的战略外衣,它不仅是北京越野的一款新品,更是整个体系重新分层、优化客单价的抓手。
按既定路线,BJ系列保规模,星钽拓增量,泰钽拉高客单价至30万以上。其商业本质是走量产品摊薄成本,高端产品拉升利润率。
北京越野原有的渠道网络与存量用户,为这次上探提供了一定势能。
数据显示,2026年1至7月,北京越野累计交付72438辆,其中方盒子系列交付68590辆,同比增长22%。
但若将视角切至上市公司北京汽车层面,基本面便急转直下。
2026年中报显示,北京汽车上半年营收约577.26亿元,同比下滑29.9%;毛利约58.10亿元,同比腰斩51.3%;净亏损约15.94亿元,而去年同期尚有3.60亿元净利润。
这意味着,北京汽车在一年内由盈转亏,且毛利崩塌速度远超营收。综合毛利率从14.5%跌至10.1%,下滑4.4个百分点。同期,经营性现金流由净流入19.61亿元恶化为净流出82.33亿元。
销量端同样低迷,2026年上半年批发销量仅32.89万辆,跌超20%。
财务崩塌背后,是行业无序价格战对利润空间的深度绞杀。北京汽车在公告中将业绩滑坡归咎于市场价格竞争与销量萎缩。
在此生存境况下,泰钽700被迫承接双重KPI:既要拉升自主板块ASP(平均售价),又要在销量之外反哺利润,以高客单价产品重塑大盘结构。
在合资板块如北京奔驰、北京现代持续失血的背景下,自主向上的战略意义被无限放大。
但品牌高端化绝非单点突破,它依赖全链路的资源倾斜与资金周转。
大容量电池、智驾系统及高规格座舱拉高了单品物料成本,而新品牌的流量获取、用户私域运营与售后体系,更是在持续消耗现金流。
据披露,泰钽700项目研发及产线升级已累计投入超5亿元。
品牌溢价需要长期稳定的价格体系与体验支撑。对现金流告急的北京汽车而言,时间是最稀缺资源。泰钽既要长线投入做品牌,又被要求短线改善报表。
若为保规模而降价,销量可达但溢价难立;若死守高价,则需承受新品爬坡期的低流转与高费用。泰钽700能否平衡这一博弈,将决定其是成为品牌引擎,还是沦为新的成本包袱。
目前,北京汽车未单列泰钽700的单车成本、研发摊销与盈亏平衡点。其能否修复北京汽车的利润表,仍是未知数。
泰钽700能否跑通这一商业闭环,决定了它是自主板块的利润锚点,还是又一个失血点。
03 红海博弈加剧,突围窗口收窄
宏观越野赛道亦在经历结构性重构。
乘联会数据显示,2026年上半年,国内方盒子SUV累计销量达44.76万辆,新能源渗透率飙升至65%。
仅用三年,新能源动力便从越野圈的边缘补丁跃升为主流底座。
驱动这一变革的不仅是能源切换,更是客群扩容。硬派越野从专业工具属性,延展至覆盖城市通勤、家庭出游与长途穿越的全场景消费品。
市场扩容的B面,是赛道迅速拥挤。
在20万至40万元核心价格带,北京越野直面坦克、方程豹等头部矩阵,以及猛士M817、纵横G700等新锐。这些竞品背后,不仅有成熟供应链,更积累了厚实的用户社群与改装生态。
纵向看,行业竞争维度已发生转移。
坦克300以机械素质破局,方程豹将新能源与家用场景引入赛道。待到泰钽700入局时,增程、智驾与舒适度已成标配,极难形成独占壁垒。
如今,用户在做交叉比对:纯电续航、馈电油耗、智驾水平、空间与品牌服务。长板难以一俊遮百丑,短板却足以一票否决。
这意味着,泰钽的任务不是定义品类,而是在成熟市场中虎口夺食。
叠加持续的价格战,泰钽700将起售价压至24.98万元,短期能施压竞品,但一旦对手以改款或权益反击,必将陷入新一轮价格绞肉机。
这是一个无解的囚徒困境:高定价难获规模,低定价损伤利润;依赖大厂供应商能补足产品力,却会加剧同质化。
未来几个月,其月度上险量、订单留存率、C端占比及高配版本转化率,将真实折射其市场穿透力。
放长周期看,北京汽车自主板块的ASP与毛利率变化,才是衡量泰钽品牌价值的终极标尺。
当硬派越野从增量蓝海沦为存量红海,泰钽700的核心命题已不是“能否出货”,而是能否摆脱价格依赖实现规模化出货,并最终将规模效应映射在集团的利润表上。