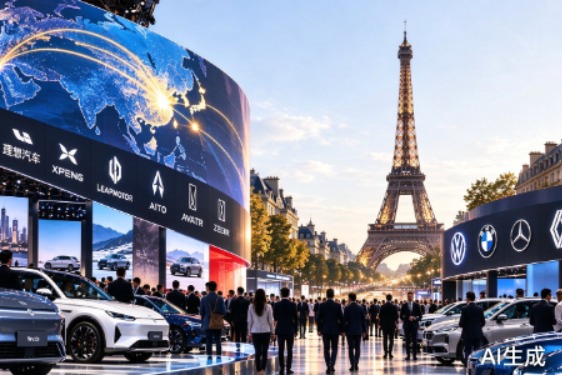
跨境出海正从流量驱动转向深度本地化运营,中国车企在欧洲的布局恰是这一趋势的典型案例。
本届车展共有20个中国汽车品牌参展,数量较2024年翻倍,创下历史新高。比亚迪、吉利、奇瑞、小鹏、零跑、理想、阿维塔及AITO等企业集体亮相,展示矩阵覆盖小型纯电、插电混动SUV、豪华旗舰及高阶智驾等多个细分赛道。这与早年单点试水的出海模式已截然不同。
阵容扩张的背后,是中国汽车在欧洲市场份额的实质性跃升。
据Schmidt Automotive Research数据,今年第二季度,中国品牌在欧洲整体市场份额达到10.7%,同比提升5个百分点(去年同期为5.7%)。在西欧插电式混合动力汽车市场,中国品牌份额突破26%,而两年前仅为2.2%。
面对销量的攀升、贸易壁垒的加固以及本土巨头的加速转型,中国车企在欧洲的竞争维度已全面升维。
摆脱低价依赖,产品矩阵向中高端与本土化需求渗透
纵观本届车展,中国车企的产品投放策略呈现出高度的定制化与多元化,不再单纯依赖电动化与价格战。
比亚迪推出七座旗舰SUV ATTO 8,搭载115kWh第二代刀片电池,WLTP工况续航达653公里,并将闪充技术首次引入欧洲。
官方数据显示,在配套设备支持下,车辆电量从10%充至97%仅需约9分钟,直接以技术参数锚定高端市场。
小鹏汽车则完成旗舰SUV G9L的全球发布。该车车长超5.1米,提供六座与七座布局,计划进军全球64个国家和地区。同时,G9L将借助奥地利Magna工厂进行代工,成为小鹏在欧洲本土化生产的第四款车型。
零跑采取双线并进策略,以B03紧凑型两厢车切入欧洲小型车红海,同时借助旗舰SUV D19向上突破。此外,零跑确认B10已在西班牙启动本地化生产。
吉利首次以集团军姿态参展,吉利Monjaro EM-i、领克07 GT和极氪9X分别锚定主流插混SUV、旅行车及豪华SUV细分市场。
阿维塔发布全新旗舰概念车T09,理想首次参展并展出针对欧洲开发的Li 6,广汽则亮相专为欧洲市场打造的AION UT Cross。
这一连串的动作表明,中国车企的产品定义逻辑已发生根本转变。过去依靠电动化与性价比打开欧洲大门,如今已全面转向对当地消费习惯的精准适配。
从领克押注欧洲消费者偏好的旅行车,到零跑深耕城市小车,再到比亚迪、小鹏、阿维塔以技术硬刚传统豪华车腹地,中国品牌已进入欧洲细分市场的全面角力期。
突破10%市场份额,从价格战向品牌溢价转型
展台规模扩张的底层逻辑,是终端销量数据的强劲支撑。
Schmidt Automotive Research数据显示,今年Q2中国品牌在欧洲整体份额达10.7%,同比增长5个百分点。尤其在插电混动领域,竞争优势尤为显著。这与欧洲市场能源结构的转型节点高度契合。
欧洲汽车制造商协会(ACEA)数据显示,今年前8个月,欧盟纯电动车市场份额从去年同期的15.8%升至21.7%,插电混动达10%,普通混动达36.6%。欧洲消费者对新能源产品的接受度跃升,为具备成熟供应链体系的中国企业提供了窗口期。
更值得关注的是,中国品牌正在逐渐撕掉“廉价”标签。
以小鹏为例,其欧洲市场累计交付量已超6万辆,进入法国两年即实现超6000辆交付。今年上半年,小鹏海外业务收入占比达25%,相关车型平均售价超过4万欧元。
这一数据证明,部分中国品牌已具备在欧洲中高端市场获取规模化订单的能力。
然而,增量市场同样伴随激烈的存量博弈。大众在车展上推出全新ID.Tiguan,Stellantis集中释放多款新车,雷诺则持续依托本土化电动车稳固基盘。欧洲车企正在加速补齐价格竞争力短板。
对中国车企而言,欧洲市场虽仍有增长红利,但试图仅凭国内的产能与技术成本优势去收割市场,已非长久之计。
规避贸易壁垒,产业链向欧洲本土深度延伸
相比于展台上的新车,本届车展释放的另一个核心信号,是中国车企对欧洲本地化制造的加速推进。
早期出海主要依赖“国内造车+整车海运+当地经销”的跨境贸易模式。这种轻资产路径曾帮助车企迅速铺开网络,但伴随地缘政治与贸易政策收紧,其脆弱性日益凸显。
2024年,欧盟对华制造纯电动汽车加征反补贴关税后,中国企业迅速调整品类结构,增加插混产品出口比重,以对冲单一品类的贸易风险。
但贸易合规的边界仍在收窄。10月初,中欧围绕汽车贸易展开新一轮磋商。据路透社报道,双方虽就中国混合动力汽车对欧出口达成初步安排,但具体的实施机制及统计口径尚存不确定性。
这一宏观环境倒逼中国车企重构海外供应链。小鹏联手奥地利Magna,零跑借力Stellantis产业资源,比亚迪亦在紧锣密鼓地扩大欧洲产能。10月12日,比亚迪执行副总裁李柯向法国媒体透露,正评估在法国建厂的可行性。
本地化生产能有效缓冲关税冲击、缩短交付链路并优化物流效率,但这同样是一场高门槛的重资产游戏。欧洲的劳动力、能源及合规成本显著高于国内。一旦转向在地制造,企业必须重构采购、生产、品控与售后全链路体系。
过去依靠国内极致供应链堆砌出的成本护城河,很难在短期内1:1复制到欧洲本土。
正因如此,越来越多的企业倾向于采取“合资或合作”模式,嫁接当地现有工厂、供应商与销售网络,以时间换空间,降低重资产投入的风险。
中国汽车在欧洲的核心壁垒,正从单一产品出海,向制造与产业链的属地化扎根演进。
本土巨头全面反击,出海进入深水区考验
将时间线拉长,中国车企在欧洲的进化路径十分清晰。
2022年左右,参展更多是品牌曝光与市场试水;至2024年,开始落地车型与铺设经销网络;而到了今年巴黎车展,欧洲定价策略、渠道深度及本地化建厂计划,已成为中国车企发布会的核心议题。
但防守方并未懈怠。大众、雷诺与Stellantis正加速迭代新一代电动车,推出更具性价比的车型,并重新评估与中国供应商及技术伙伴的竞合关系。
未来的竞争焦点,将不再局限于电池容量、智驾配置或终端售价。欧洲老牌车企在品牌溢价、经销网络密度与售后体系上具备深厚壁垒,这要求中国车企必须通过长线投入,构建坚实的本地化运营底座。
20个中国品牌集体登台,确实是中国汽车全球化阶段性胜利的缩影。10.7%的市占率,也宣告中国汽车已真正踏入欧洲主流市场的腹地。
然而,展台声势与产品矩阵并不等同于绝对的统治力。面对欧洲巨头的反扑与贸易壁垒的加码,中国品牌正步入深水区。
对于已拿到入场券的中国车企而言,能否将展车转化为规模化订单、在本地实现稳定盈利,以及本地化制造能否真正跑通成本模型,才是比一次车展亮相更具决定性的终局考验。